 Par Adri
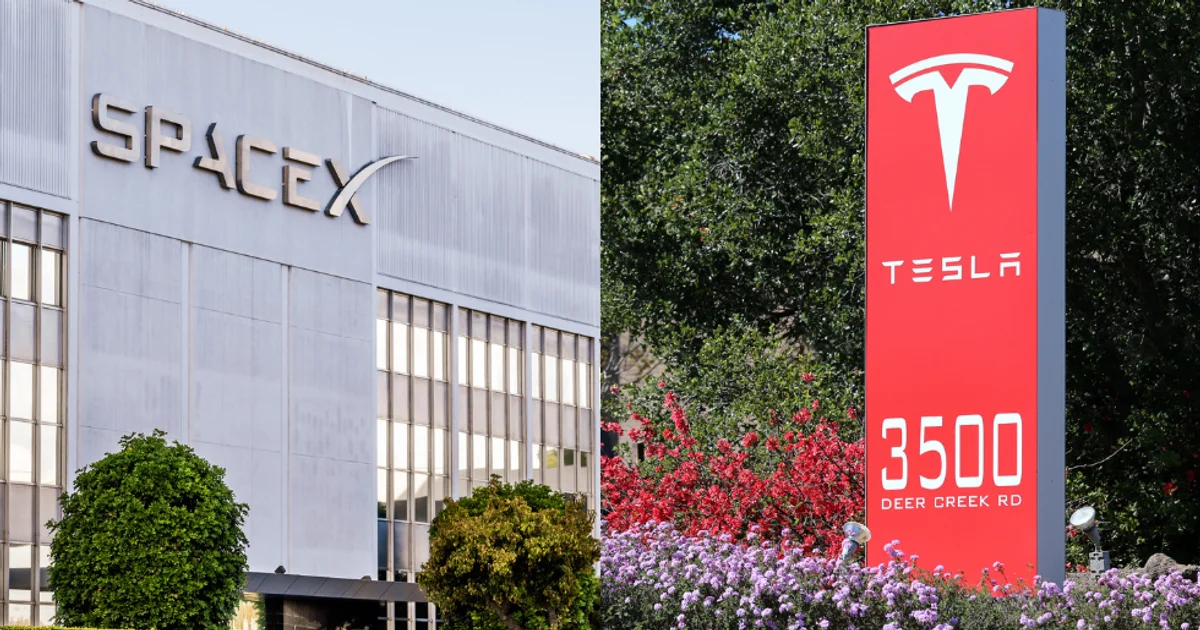
La perspective d'une fusion entre Tesla et SpaceX semblait encore relever de la spéculation il y a quelques semaines. Elle fait désormais l'objet d'un examen organisé au sein des deux entreprises.
Mais il ne faut pas confondre l'ouverture de discussions avec la conclusion d'un accord.
Le 20 octobre, Elon Musk a révélé que les conseils d'administration de Tesla et SpaceX avaient constitué des comités spéciaux pour examiner un éventuel rapprochement.
Deux jours plus tard, SpaceX a précisé que toute transaction devrait obtenir l'accord de son comité, de son conseil d'administration et d'Elon Musk en tant qu'actionnaire de contrôle.
La communication réglementaire du 22 octobre constitue la véritable nouveauté du dossier.
Elle confirme que le dirigeant, tout en se déclarant écarté des discussions en raison de ses intérêts dans les deux sociétés, conserve une capacité décisive dans le processus.
Aucune proposition définitive, aucun rapport d'échange et aucun calendrier de fusion n'ont été annoncés.
Deux comités indépendants, mais un actionnaire incontournable
La création de comités spéciaux répond au conflit d'intérêts évident d'Elon Musk.
Il dirige Tesla et SpaceX et détient des participations importantes dans les deux entreprises.
Dans une transaction ordinaire, l'acheteur souhaite généralement obtenir les meilleures conditions possibles tandis que le vendeur cherche à maximiser son prix.
Ici, Musk se trouve des deux côtés de la table.
Un rapprochement pourrait modifier la valeur de ses participations respectives, la structure de contrôle du futur ensemble et les droits économiques d'autres actionnaires.
Les comités indépendants sont censés examiner ces enjeux au nom des sociétés et de leurs investisseurs.
Musk a déclaré ne pas participer à leurs échanges.
Mais SpaceX indique désormais explicitement qu'une transaction devra également recevoir l'aval de son actionnaire de contrôle.
Ce dispositif distingue deux niveaux : la négociation des conditions et leur approbation finale.
Un actionnaire peut ne pas participer directement à une négociation tout en conservant le droit d'accepter ou de rejeter son résultat.
Cette distinction n'est pas nécessairement contradictoire juridiquement. Elle souligne toutefois la difficulté de construire une procédure perçue comme équitable lorsque les principales parties prenantes entretiennent des relations aussi étroites.
Une fusion à 3 500 milliards de dollars, mais aucun prix négocié
Le montant potentiel de l'opération attire naturellement l'attention.
Reuters évoque une transaction qui pourrait représenter environ 3 500 milliards de dollars sur la base de la valorisation des deux entreprises.
Ce chiffre ne correspond pas à un prix d'acquisition accepté.
Il s'agit d'un ordre de grandeur lié aux capitalisations boursières et aux hypothèses de rapprochement.
La structure de l'opération pourrait prendre plusieurs formes.
L'une des entreprises pourrait juridiquement acquérir l'autre, ou une nouvelle structure pourrait être créée pour détenir leurs activités.
Une transaction rémunérée principalement en actions nécessiterait de définir un rapport d'échange.
Ce rapport déterminerait combien de titres du nouvel ensemble les actionnaires de chaque société recevraient.
Le choix est particulièrement sensible lorsque les deux entreprises ont des valorisations élevées et des activités très différentes.
Même une variation relativement limitée du prix attribué à Tesla pourrait modifier de plusieurs dizaines de milliards de dollars la répartition de la valeur entre les investisseurs.
Les analystes ne s'accordent d'ailleurs pas sur la prime éventuelle qui devrait être proposée aux actionnaires du constructeur.
Certaines hypothèses évoquent une transaction proche des cours de marché, tandis que d'autres envisagent une prime pouvant atteindre environ 35 %.
Ces scénarios appartiennent aux analyses financières. Ils ne constituent pas des conditions officiellement négociées.
Pourquoi les déclarations publiques de Musk compliquent les discussions
Elon Musk n'a pas caché son intérêt pour une fusion.
Lors de la conférence de résultats de SpaceX du 20 octobre, il a qualifié l'idée de rapprochement de bonne option stratégique.
Il a néanmoins souligné que l'opération était loin d'être certaine.
Selon une enquête publiée par Reuters le 22 octobre, cette prise de position publique inquiète certaines personnes impliquées dans les discussions.
Une source disposant d'une connaissance directe du dossier estime que les commentaires du dirigeant pourraient alimenter des contestations et retarder le processus.
Le problème tient à la perception de l'indépendance des comités.
Si l'actionnaire le plus influent annonce publiquement sa préférence avant la fin des travaux, certains investisseurs peuvent se demander si les négociateurs disposent réellement de toute leur liberté d'appréciation.
Il s'agit d'une préoccupation rapportée par Reuters, pas d'une irrégularité déjà constatée par une juridiction.
La distinction demeure importante : exprimer une préférence pour une transaction ne signifie pas automatiquement avoir manipulé ses conditions.
Mais dans une opération entre sociétés liées à un même dirigeant, la transparence et la procédure deviennent presque aussi importantes que le prix.
Le précédent SolarCity reste dans les mémoires
L'histoire de Tesla fournit un exemple de la sensibilité juridique de ce type de transaction.
En 2016, Tesla avait acquis SolarCity, une entreprise spécialisée dans l'énergie solaire avec laquelle Elon Musk entretenait également des liens importants.
L'opération avait entraîné plusieurs années de contentieux concernant les conflits d'intérêts, la valorisation et le rôle du dirigeant dans les négociations.
Reuters indique que certains acteurs du dossier Tesla-SpaceX voient des similitudes procédurales avec cette ancienne acquisition.
Les entreprises ne sont pourtant pas dans une situation identique.
SpaceX est un groupe coté doté d'activités spatiales, de satellites et d'infrastructures de calcul, tandis que Tesla développe des véhicules, des batteries, des robots et des logiciels.
Les tailles financières et les contraintes réglementaires sont également différentes.
Le parallèle porte principalement sur la difficulté de garantir une négociation indépendante lorsque le même dirigeant exerce une influence importante dans les entreprises concernées.
La présence de comités spéciaux vise précisément à examiner cette question.
Elle ne garantit toutefois pas à elle seule qu'une transaction sera approuvée par les investisseurs ou épargnée par les contestations.
Le vote des actionnaires de Tesla représente un obstacle important
Elon Musk a lui-même présenté l'approbation des actionnaires de Tesla comme une difficulté majeure.
Selon ses déclarations rapportées par TechCrunch, l'opération envisagée nécessiterait l'accord d'au moins la moitié de l'ensemble des actionnaires de Tesla, et non simplement de la moitié des voix exprimées.
La différence est considérable.
Dans un scrutin où seule une partie des investisseurs participe, obtenir la majorité des suffrages exprimés ne représente pas nécessairement une majorité du capital.
Le seuil évoqué par Musk impose une mobilisation plus large.
Les investisseurs de Tesla pourraient également vouloir comprendre quel niveau d'exposition aux activités de SpaceX ils obtiendraient en échange de leurs actions actuelles.
Ils devraient évaluer des entreprises dont les cycles industriels et les perspectives financières ne sont pas identiques.
Le processus juridique dépendra de la structure définitive de la transaction, qui n'a pas encore été annoncée.
Il serait donc prématuré de présenter toutes les modalités du vote futur comme définitivement arrêtées.
SpaceX conserverait une autre forme de pouvoir de blocage
La situation de SpaceX est différente.
Depuis sa cotation en juin 2026, Elon Musk conserve une majorité des droits de vote de l'entreprise.
Cette position lui donne un poids particulièrement important dans certaines décisions soumises aux actionnaires.
La communication réglementaire du 22 octobre confirme qu'une éventuelle combinaison doit être approuvée par l'actionnaire de contrôle.
Les étapes annoncées comprennent donc l'examen du comité spécial, l'accord du conseil d'administration et l'approbation de Musk.
L'existence de ce droit ne signifie pas que Musk a déjà donné son consentement formel à un projet précis.
Il n'existe pour le moment aucun accord final dont il pourrait valider les conditions.
La différence entre soutien de principe et approbation d'une transaction négociée doit rester centrale dans la couverture du dossier.
Pourquoi Tesla et SpaceX souhaitent rapprocher leurs technologies
Les deux entreprises évoluent dans des secteurs industriels distincts, mais leurs besoins technologiques se recoupent de plus en plus.
Tesla développe notamment des véhicules autonomes, des robots humanoïdes, des systèmes de stockage d'énergie et des capacités de calcul pour l'intelligence artificielle.
SpaceX exploite des activités de lancement, des réseaux de satellites et des infrastructures informatiques liées à l'IA.
Musk met en avant la possibilité de coordonner ces travaux dans une organisation commune.
Une telle structure pourrait faciliter certains investissements partagés ou réduire les complexités administratives associées aux contrats entre entreprises distinctes.
Mais les économies promises par des rapprochements industriels ne sont jamais automatiques.
Elles dépendent de la compatibilité des systèmes, des besoins réels et du coût d'intégration.
Deux entreprises peuvent déjà coopérer étroitement sans nécessairement fusionner leurs structures juridiques.
La question est donc de savoir quels avantages exigeraient réellement une combinaison complète des capitaux et des activités.
Terafab illustre une collaboration déjà engagée
Tesla et SpaceX travaillent notamment sur Terafab, un projet industriel lié à la fabrication de semi-conducteurs.
L'ambition consiste à renforcer leur capacité à concevoir et produire certains composants nécessaires aux applications d'intelligence artificielle et d'autonomie.
Les besoins en puces concernent potentiellement plusieurs activités des deux groupes.
Les véhicules autonomes utilisent des ressources de calcul embarquées. Les robots humanoïdes nécessitent des processeurs adaptés à leurs tâches.
Les infrastructures spatiales et informatiques de SpaceX présentent d'autres exigences.
Un rapprochement pourrait favoriser la coordination de certains développements.
Mais il n'existe pas encore de démonstration publique indiquant qu'une fusion apporterait nécessairement des économies supérieures à celles d'un partenariat industriel.
Le projet Terafab montre surtout que les entreprises peuvent déjà coopérer.
Il ne prouve ni la nécessité d'un rapprochement capitalistique ni sa rentabilité future.
L'intelligence artificielle change le profil de SpaceX
L'évolution de SpaceX contribue également à rendre l'hypothèse plus crédible aux yeux de certains analystes.
L'entreprise n'est plus seulement associée aux fusées et au service Internet par satellite Starlink.
Elle développe aussi des infrastructures et services liés à l'intelligence artificielle.
Lors de la présentation de ses résultats du troisième trimestre, SpaceX a annoncé un chiffre d'affaires de 14,6 milliards de dollars et un bénéfice trimestriel de 4,4 milliards.
L'activité IA représente désormais, selon les informations publiées, la première composante du chiffre d'affaires.
Starlink reste néanmoins présenté comme un moteur important des bénéfices du groupe.
Ces évolutions rapprochent partiellement le positionnement de SpaceX de celui des grandes entreprises technologiques.
Elles créent également des besoins financiers considérables.
Les investissements nécessaires au développement des capacités IA pourraient atteindre 35 à 40 milliards de dollars au quatrième trimestre selon les perspectives évoquées.
Il s'agit de dépenses anticipées, non de montants intégralement réalisés à la date de l'annonce.
Une fusion avec Tesla pourrait modifier la répartition de ces besoins de financement au sein d'un ensemble plus large.
Elle pourrait aussi exposer les actionnaires de Tesla à des programmes d'investissement qu'ils ne financent aujourd'hui qu'indirectement.
Les investisseurs devront évaluer deux entreprises très différentes
Tesla demeure une entreprise industrielle dont une partie importante de l'activité dépend de la fabrication, de la vente et de l'entretien de véhicules.
Elle dispose aussi d'activités dans les batteries, l'énergie et les logiciels.
SpaceX combine lancement spatial, télécommunications par satellite, contrats gouvernementaux et infrastructures informatiques.
Les perspectives économiques de ces métiers sont différentes.
La production automobile est exposée aux cycles de consommation, aux prix des composants et à la concurrence internationale.
Les activités spatiales dépendent notamment des calendriers de lancement, de la réglementation et des contrats institutionnels.
Les infrastructures IA demandent des dépenses initiales importantes et doivent être exploitées suffisamment pour générer des rendements satisfaisants.
Réunir ces activités pourrait diversifier les sources de revenus.
Mais la diversification ne supprime pas les risques propres à chaque métier.
Elle peut aussi rendre le groupe plus difficile à analyser pour les investisseurs.
La valorisation relative des différentes activités sera donc l'un des principaux sujets des comités spéciaux.
La Chine et les contrats américains compliquent le scénario
Une éventuelle fusion poserait également des questions réglementaires.
SpaceX entretient des relations commerciales et contractuelles importantes avec les autorités américaines, notamment dans les domaines spatial et gouvernemental.
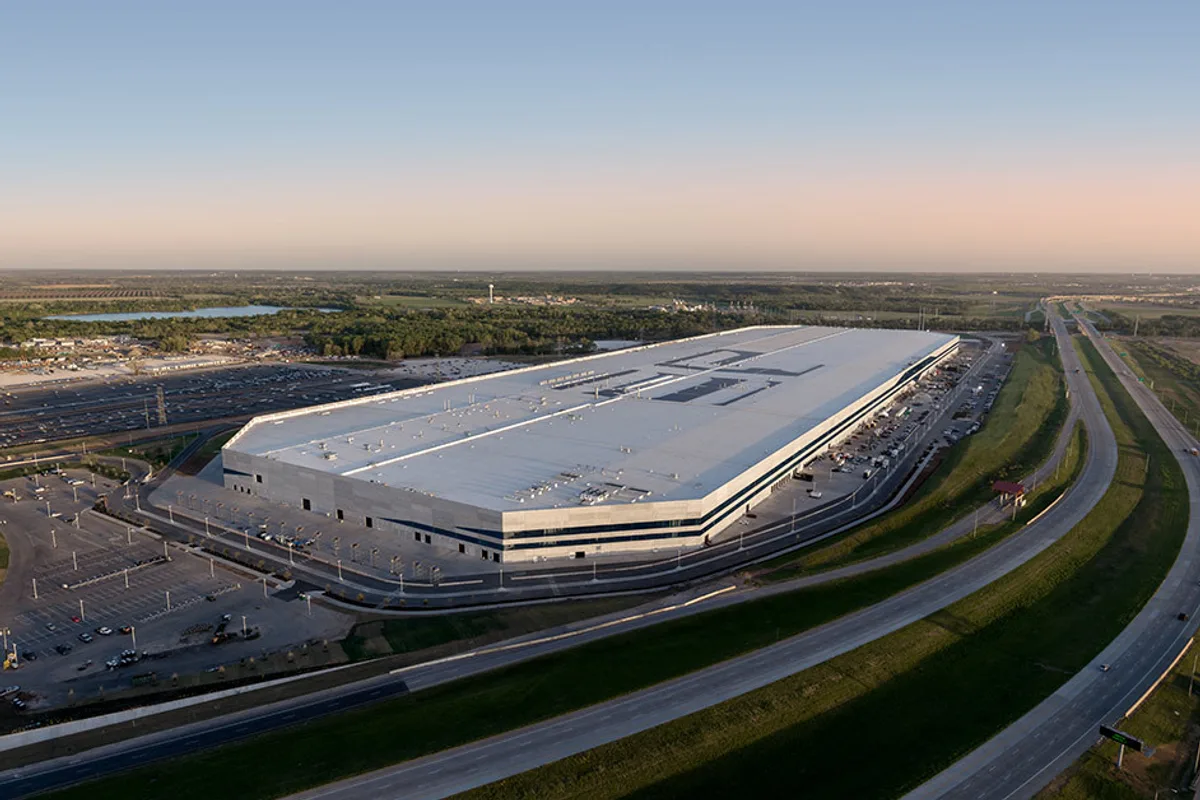
Tesla dispose d'une présence industrielle majeure en Chine, avec son usine de Shanghai.
La réunion des deux entreprises pourrait donc susciter des interrogations sur la protection des informations sensibles et les relations entre activités civiles, industrielles et institutionnelles.
Les exigences applicables dépendront de la structure exacte de l'opération et des autorités compétentes.
Il serait prématuré d'affirmer qu'une fusion serait nécessairement bloquée pour des raisons de sécurité nationale.
Aucune décision réglementaire de cette nature n'a été annoncée.
Mais les enjeux pourraient dépasser les seules questions classiques de concurrence.
Les administrations pourraient notamment examiner les conditions de contrôle, les informations accessibles au groupe et les engagements contractuels associés aux différentes activités.
La complexité internationale du dossier constitue ainsi une raison supplémentaire de distinguer une proposition industrielle de sa réalisation effective.
Les analystes sont optimistes, mais ne s'accordent pas sur le prix
Plusieurs analystes financiers estiment qu'un rapprochement entre Tesla et SpaceX paraît stratégiquement cohérent.
Certains considèrent même qu'une fusion pourrait intervenir au cours de l'année 2027.
Ces anticipations ne constituent pas un calendrier officiel.
Les projections divergent également sur les conditions financières.
Les actionnaires de Tesla pourraient demander une prime en échange de leur participation à une entreprise aux activités plus diversifiées.
À l'inverse, les investisseurs de SpaceX pourraient contester une valorisation trop généreuse accordée au constructeur automobile.
Les comités devront prendre en compte les cours boursiers, les perspectives de croissance et les actifs respectifs.
La fixation du rapport d'échange sera particulièrement sensible en raison de la taille potentielle de la transaction.
Il faut aussi tenir compte des droits de vote et de la future gouvernance.
Une fusion ne se réduit pas à additionner deux capitalisations boursières.
Elle implique de définir qui contrôlera la nouvelle société et comment seront répartis ses résultats économiques.
Aucune fusion n'est encore décidée
Au 23 octobre 2026, les faits confirmés restent limités mais importants.
Les conseils d'administration de Tesla et SpaceX ont constitué des comités spéciaux pour évaluer un rapprochement.
Elon Musk soutient publiquement l'idée, mais affirme ne pas participer aux négociations directes en raison de ses conflits d'intérêts.
SpaceX précise qu'une éventuelle transaction nécessitera son approbation finale en tant qu'actionnaire de contrôle.
Les comités n'ont pas annoncé de décision favorable, ni signé d'accord de fusion.
Les chiffres de 3 500 milliards de dollars et les différentes hypothèses de prime restent des estimations et scénarios de marché.
L'étape décisive sera la présentation éventuelle de conditions concrètes : valorisation, rapport d'échange, gouvernance et modalités d'approbation.
Ces éléments permettront aux actionnaires de juger si le rapprochement présente un avantage réel par rapport à la poursuite des collaborations existantes.
L'affaire pose une question plus fondamentale sur l'empire industriel d'Elon Musk.
Les activités de Tesla et SpaceX convergent progressivement autour de l'intelligence artificielle, de l'énergie et des infrastructures.
Mais cette convergence technologique ne suffit pas à régler les questions de prix, de gouvernance et de protection des investisseurs.
Le patron des deux groupes souhaite leur rapprochement. La difficulté sera de démontrer qu'une fusion serait également favorable aux autres actionnaires.